先日、当社の社員が札幌で開かれた不動産ローン分析のセミナーに参加してきました。私自身は第三子の出産に立ち会っており欠席したのですが、持ち帰ってきた内容が、いま土地や賃貸物件をお持ちの方にとってあまりに重要だったので、ここで共有させていただきます。
テーマは「金利のある世界を生き抜く」。長期金利が3%に乗りました。17年ぶりのことです。ある参加者は、先週ご自身の会社が新規で信用金庫に融資を持ち込んだところ、初回提示が3.8%だったと話していました。数年前なら考えられなかった水準です。
こうなると、これまで当たり前だった「表面の金利を見比べて、安いところから借りる」というやり方が、通用しなくなります。
1 手数料は、金利に化ける
ある地方銀行が富裕層向けに展開していた商品を例に取ります。
一棟マンションの購入資金として2億円、変動1.5%、期間40年。他行が1.6〜1.7%を提示するなかで、1.5%は魅力的に見えます。ところがこの商品には、融資額の5.5%という融資手数料と鑑定費用50万円が付いていて、いずれも融資実行時に前払いです。
つまり2億円を借りても、手元に残るのは1億8,850万円。返済は2億円ベースの月約55万円です。この条件で金利を逆算すると、実効金利は1.83%。表面の1.5%より0.33ポイント高く、比較していたはずの他行より高いことになります。
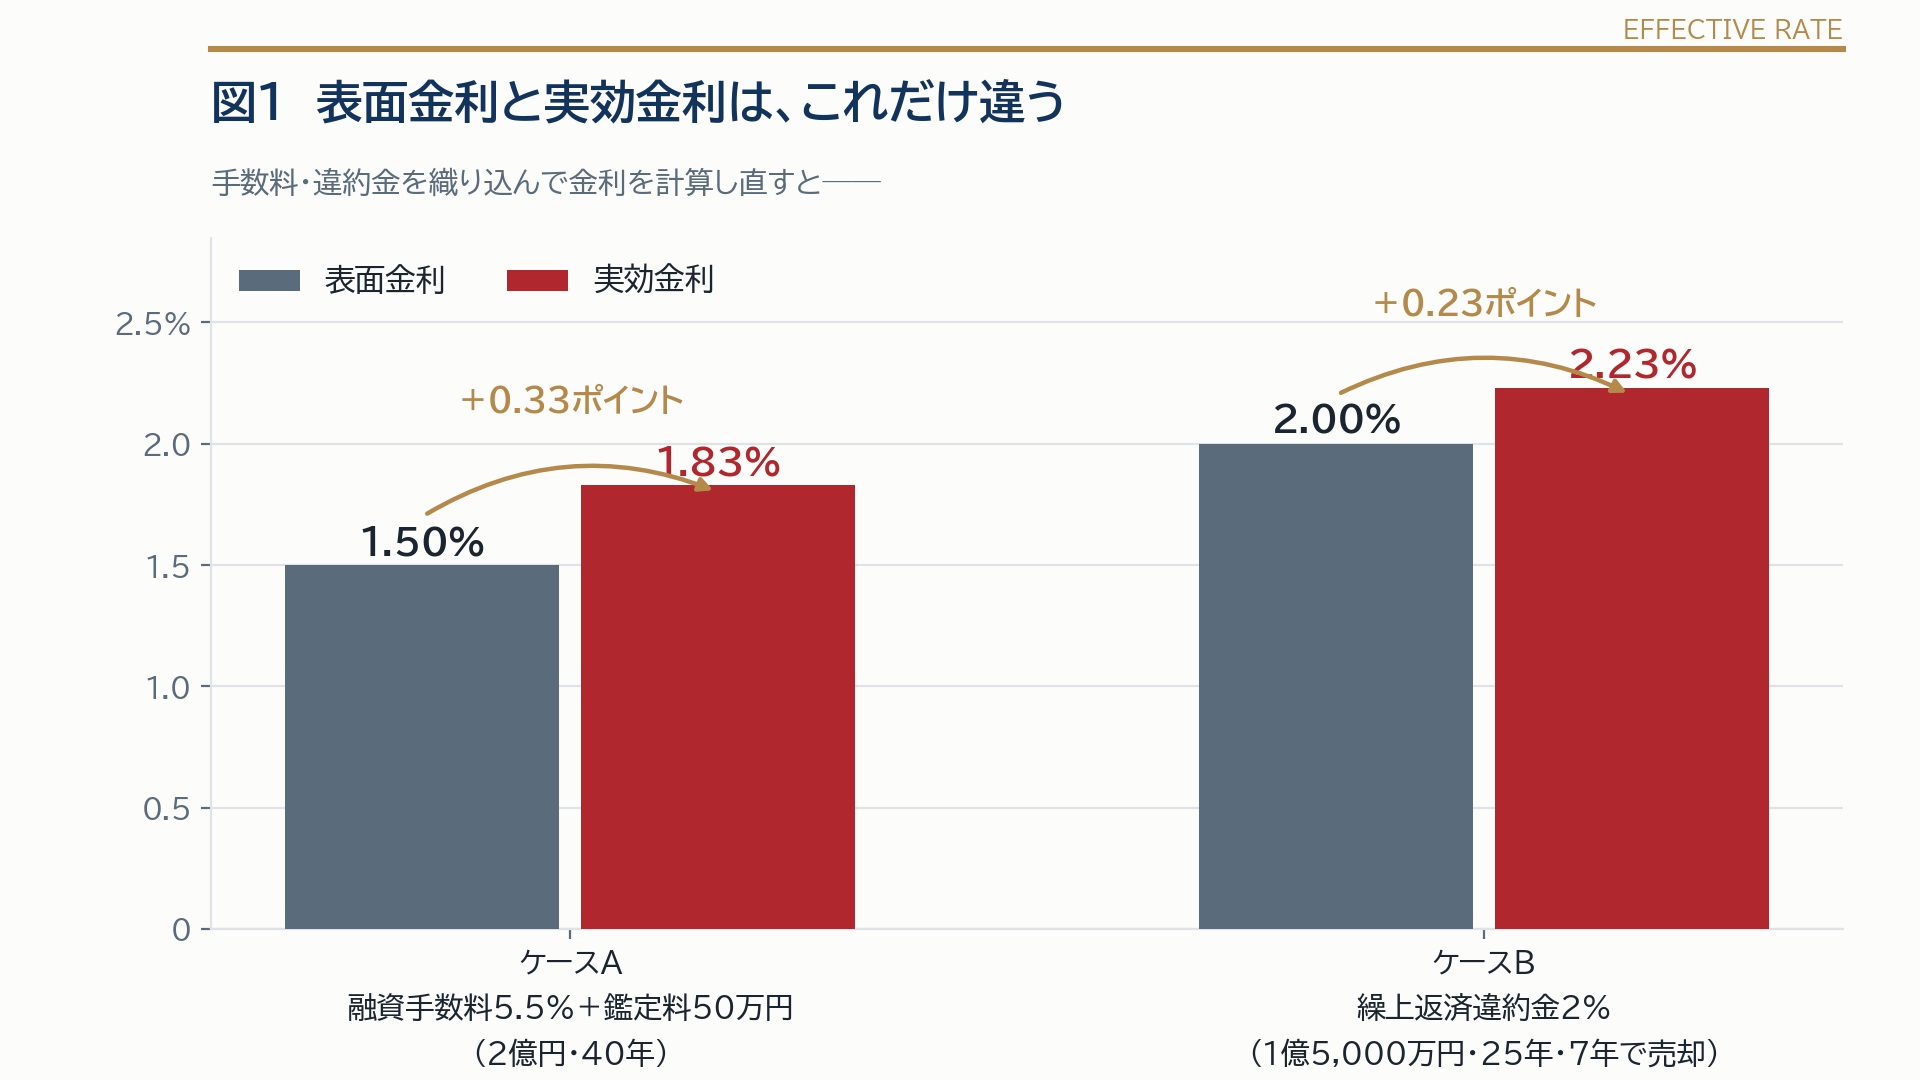 図1 表面金利と実効金利の比較。手数料も違約金も、計算し直せば金利に姿を変える
銀行の世界ではイールドメンテナンスと呼ばれる手法だそうです。表面金利を下げて見栄えを良くし、手数料で利鞘を確保する。悪い話ではなく、そういう商品設計だというだけのことです。ただ、借りる側がそれを計算できるかどうかで、結果は変わります。
2 出口にも、金利は潜んでいる
もうひとつ。1億5,000万円を金利2%・25年で借り、7年目の末に売却して一括返済するケース。この融資には「繰上返済時は元金の2%を違約金として支払う」という条件が付いていました。
7年目末の残債は1億1,520万円。違約金2%を足すと1億1,750万円です。この230万円を織り込んで金利を計算し直すと、実効金利は2.23%になります。
売るつもりで買った物件ほど、この条件が効いてきます。契約書の後ろの方に小さく書かれている条項が、0.23ポイントの金利差になって出てくるわけです。
3 「金利2%」でも、年5.1%返している
ここからが、本当に覚えていただきたい話です。
K%(ローン定数)という指標があります。年間の返済額を借入残高で割ったものです。
1億円の物件、年間のNOI(家賃から経費を引いた純収益)600万円、借入7,000万円を金利2%・25年で組むとします。このとき年間返済額は356万円。K%は356万円÷7,000万円で、約5.1%です。
金利は2%なのに、実際には元本を含めて年5.1%のお金が出ていく。返済とはそういうものなのですが、これを意識せずに「金利2%なら回る」と考えると、計算が合わなくなります。
しかもK%には、面白い性質があります。借入額にも自己資金の比率にも一切左右されず、期間と金利だけで決まるのです。100万円でも10億円でも同じ値になります。
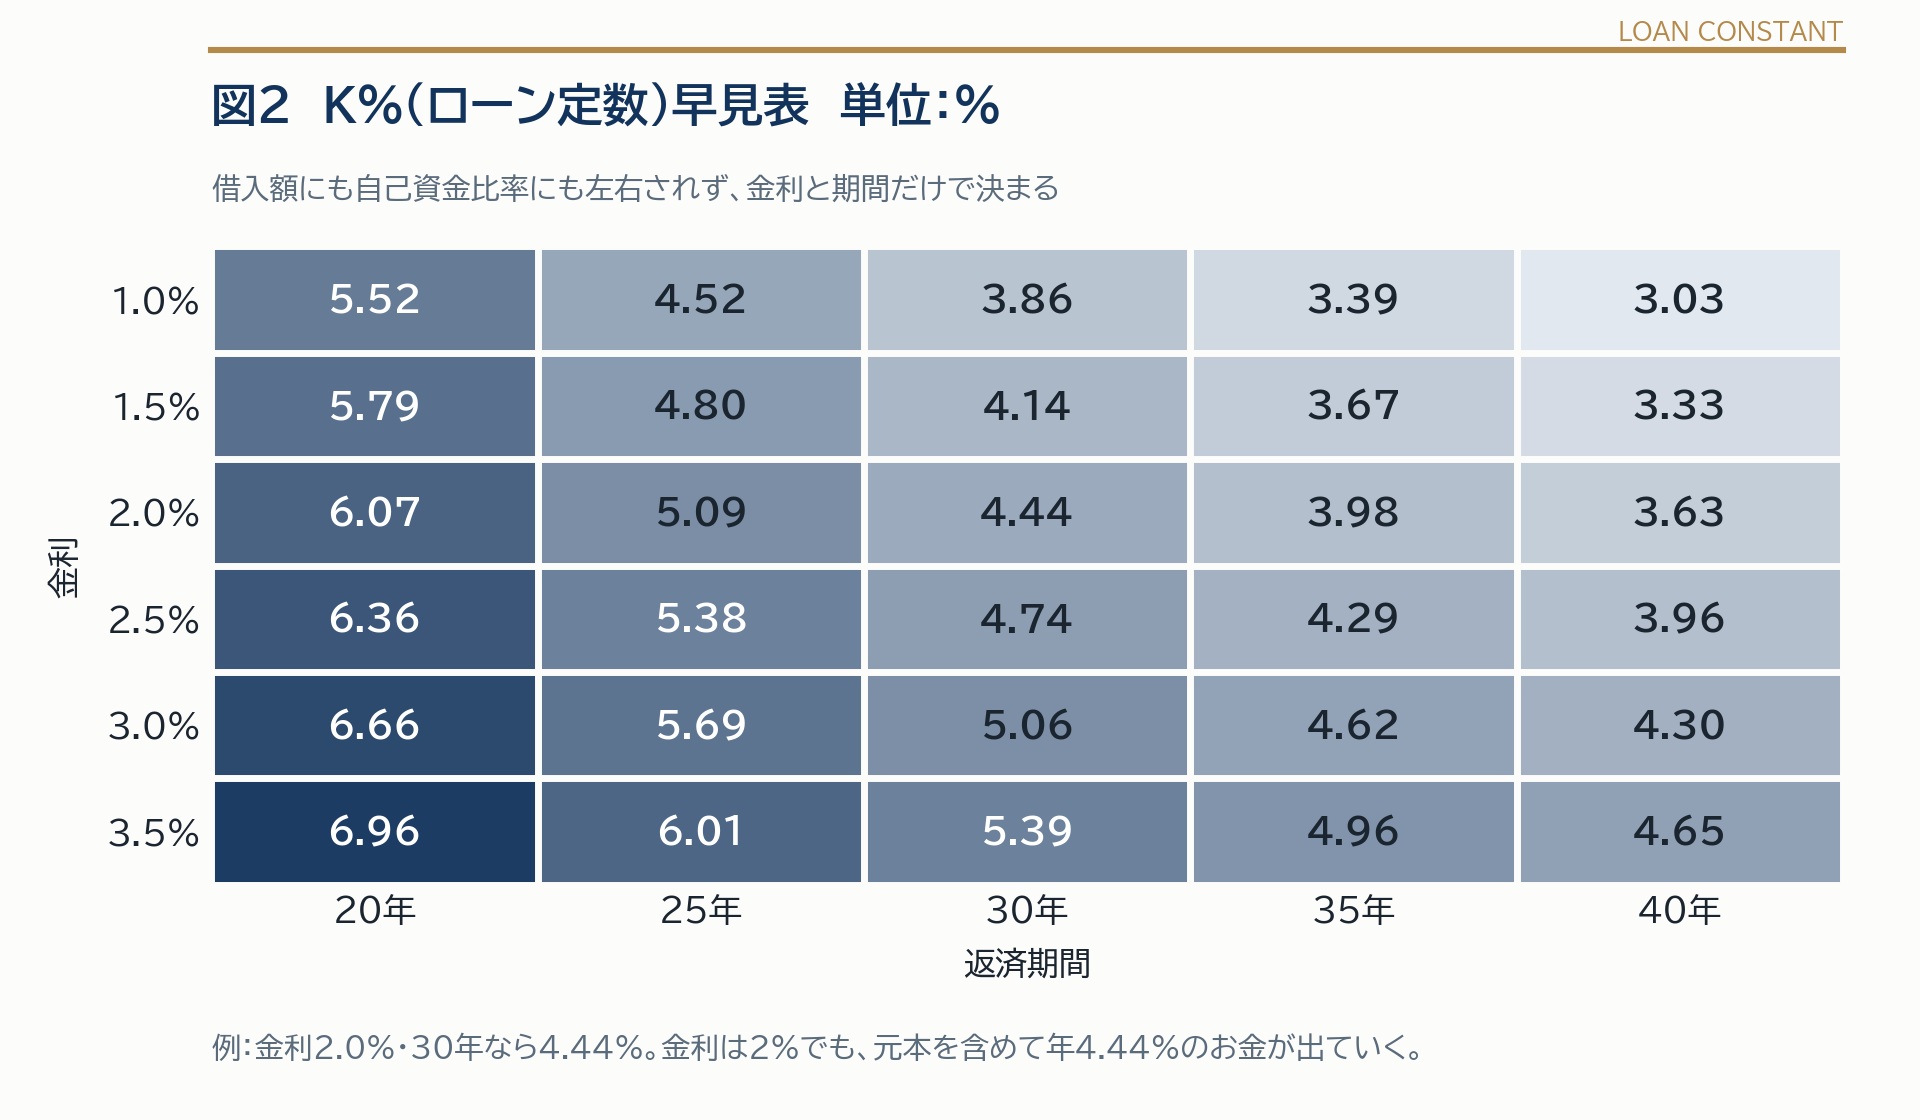 図2 K%早見表。自分の借入条件の欄を見れば、年に何%のお金が出ていくかがわかる
4 安全かどうかは、DCRで測る
同じ例で、NOI 600万円÷年間返済額356万円=1.69。これがDCR(借入金償還余裕率)です。1を下回れば家賃収入だけでは返せず、持ち出しになります。目安として1.3程度を置く方が多いようですが、物件と立地次第です。
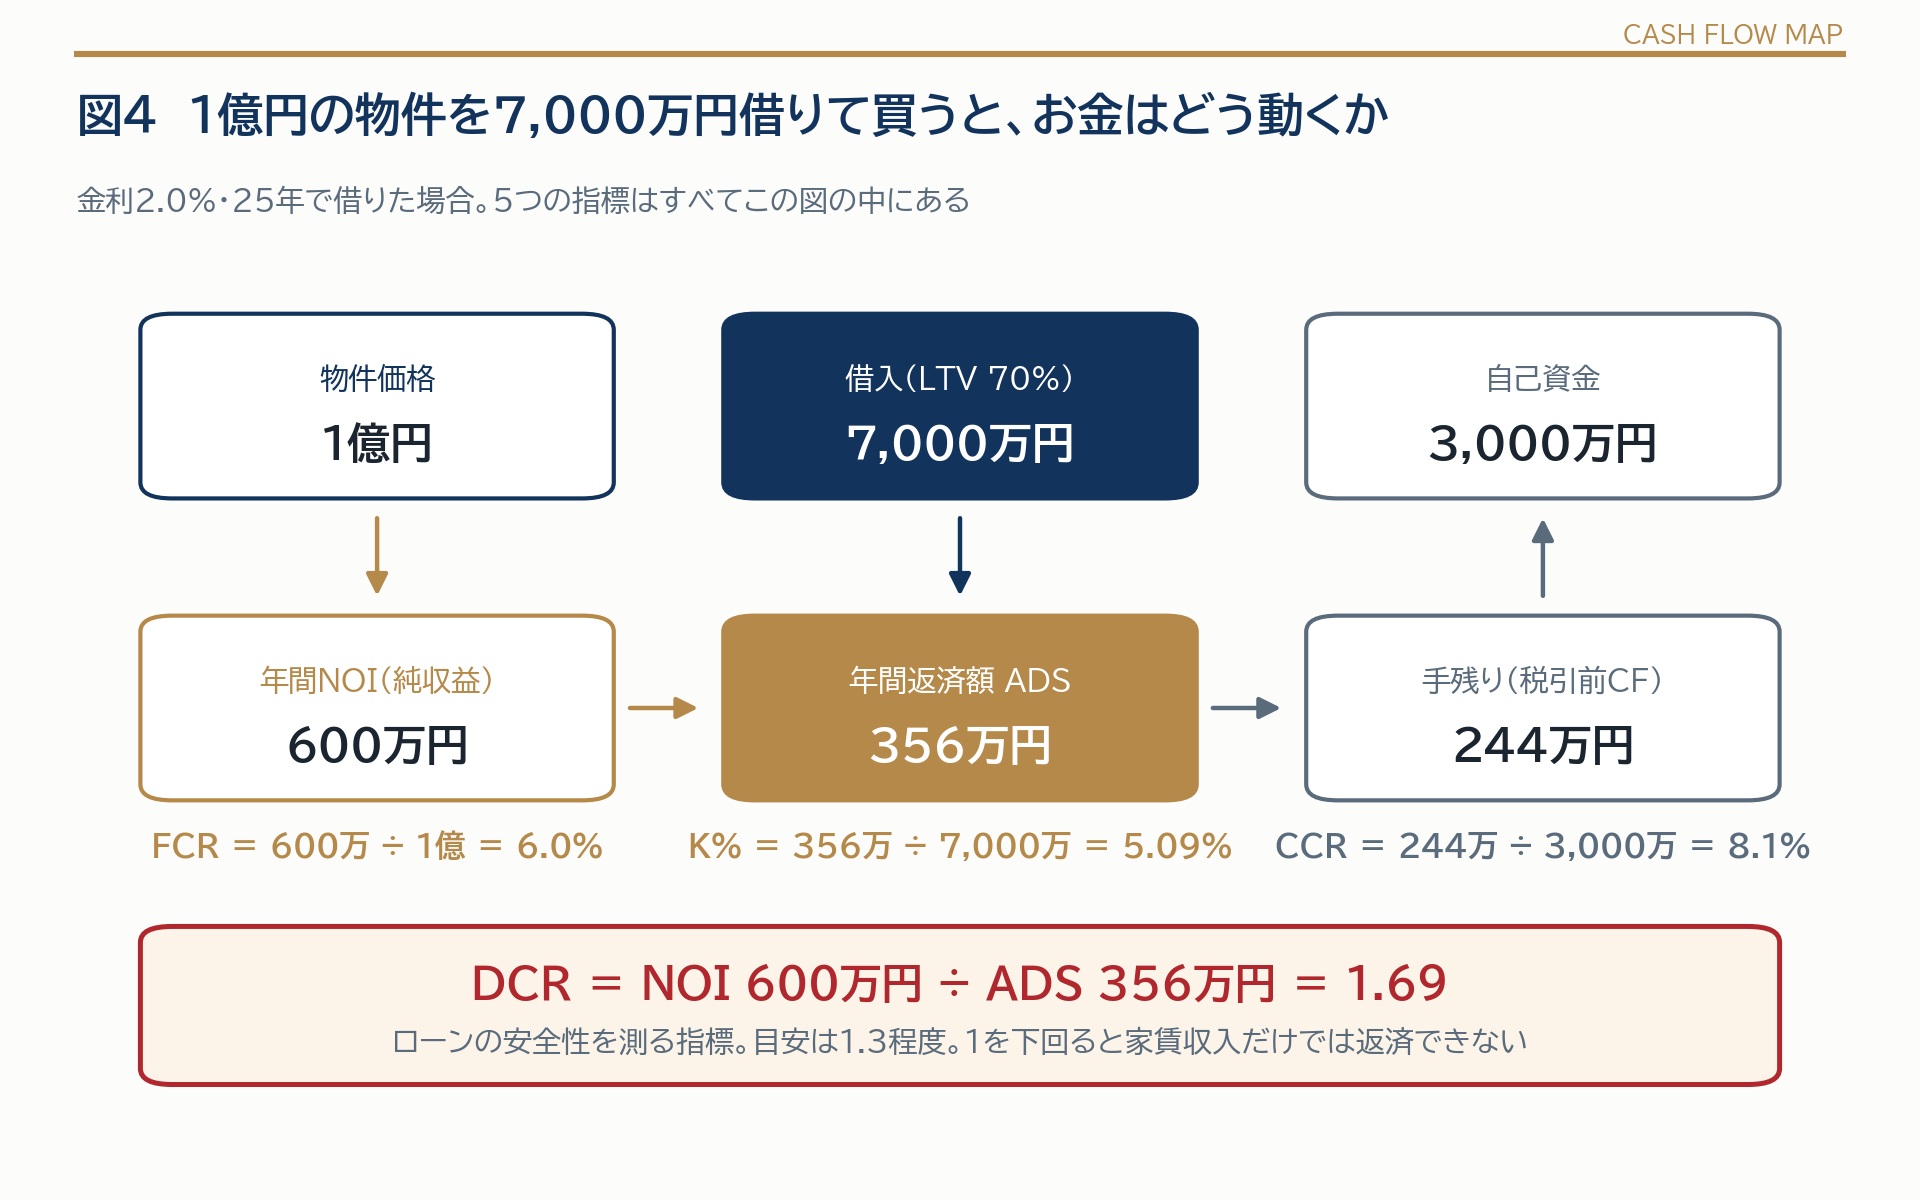 図4 1億円の物件を7,000万円借りて買った場合のお金の流れ。5つの指標はすべてこの図の中にある
そして、ここからが実務です。
「この物件はDCRを1.7は確保したい」と決めたとします。NOIが500万円なら、許容できる年間返済額は500万円÷1.7=294万円。借入7,000万円に対してK%は4.2%でなければいけません。
K%4.2%を実現するには、期間30年なら金利1.6%程度が必要です。今の2.3%のままなら、期間を35年に延ばせば届きます。あるいは自己資金を5%多く入れてLTVを65%に下げれば、K%は4.52%まで許容できるようになり、金利2.1%程度で成立します。
こうやって逆算しておくと、銀行との話が「金利を何とかしてください」というお願いから、「DCR1.7を確保したいので、金利1.6%か期間35年か、どちらかでお願いします」という具体的な交渉に変わります。
5 ただし、期間を延ばすのは借金の先送りです
K%を下げる方法は2つ。金利を下げるか、期間を延ばすか。効き目を比べると、金利を0.1%下げるより、期間を1年延ばす方が大きい。これはどの金利帯で切っても同じ傾向だそうです。
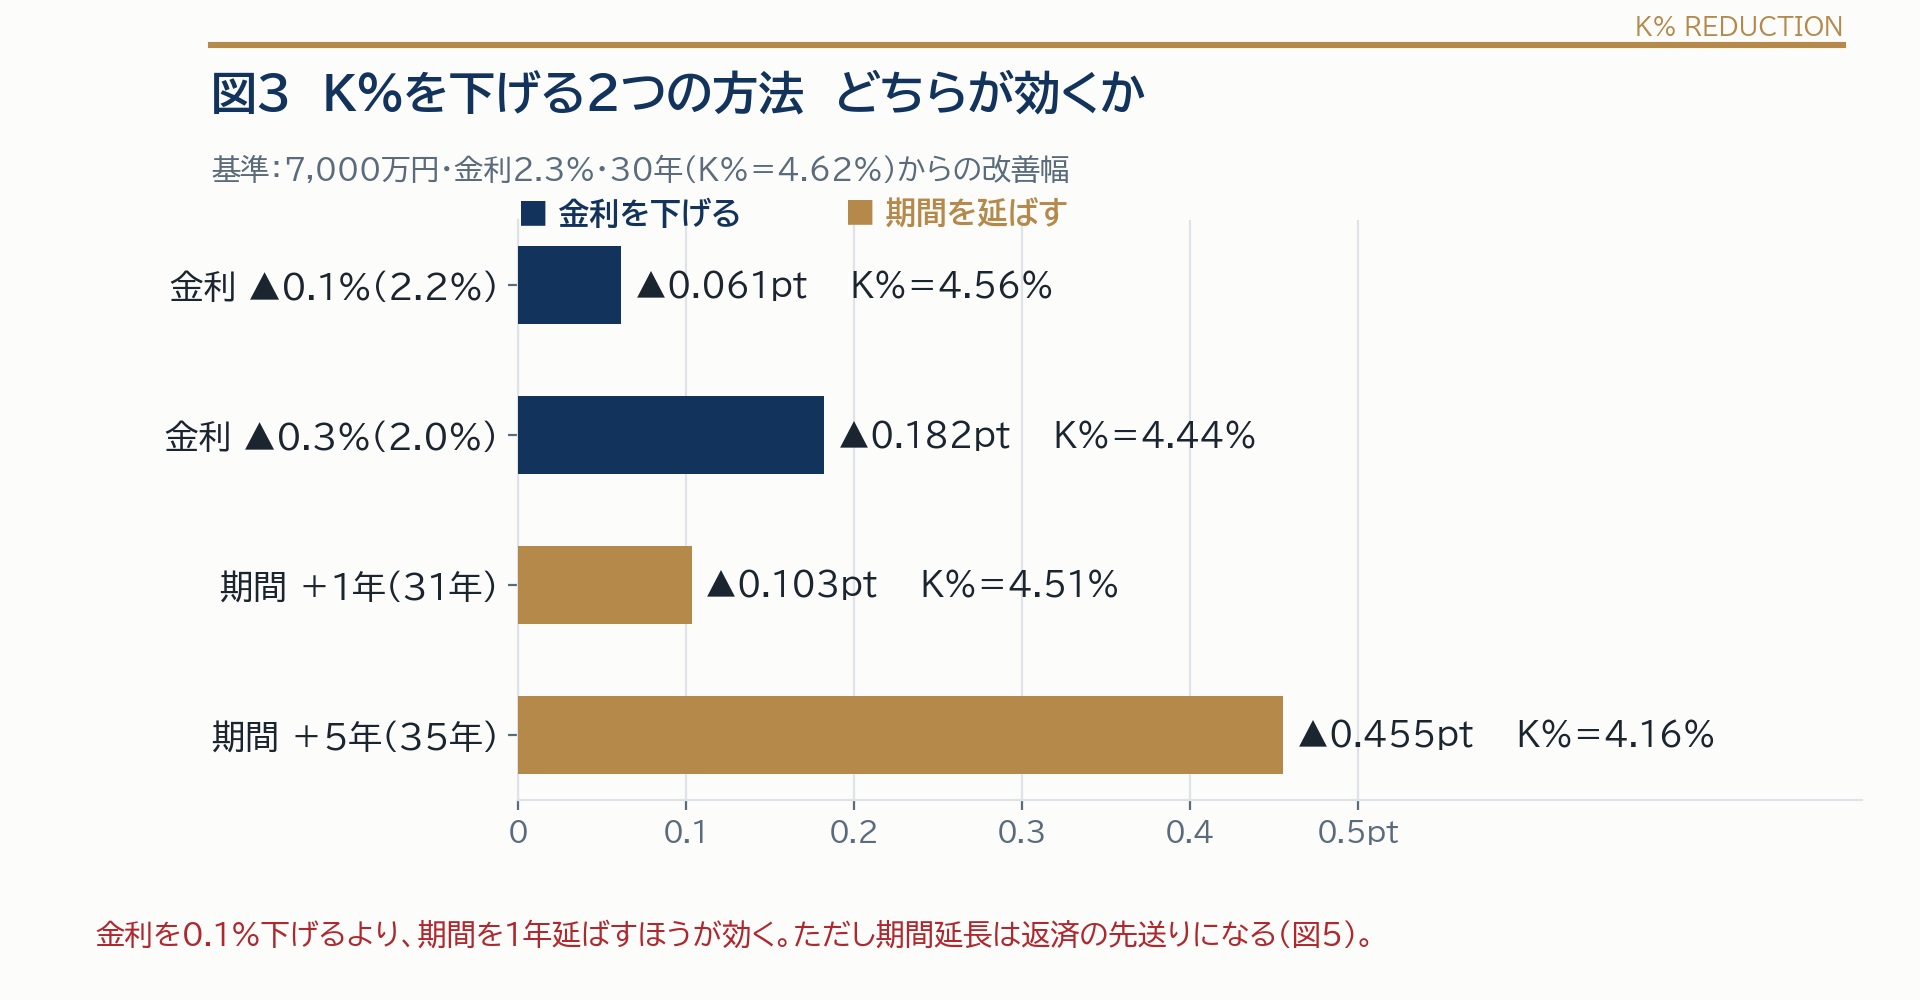 図3 K%を下げる2つの方法。効き目だけを見れば、期間の延長に軍配が上がる
ですが講師の方は、ここで強く釘を刺していました。期間を延ばせば総返済額は増え、元本の減りは遅くなります。単年のキャッシュフローは楽になっても、売却時に手元に残るお金は確実に減る。「返済の先送りであって、決して良いことではない」と。
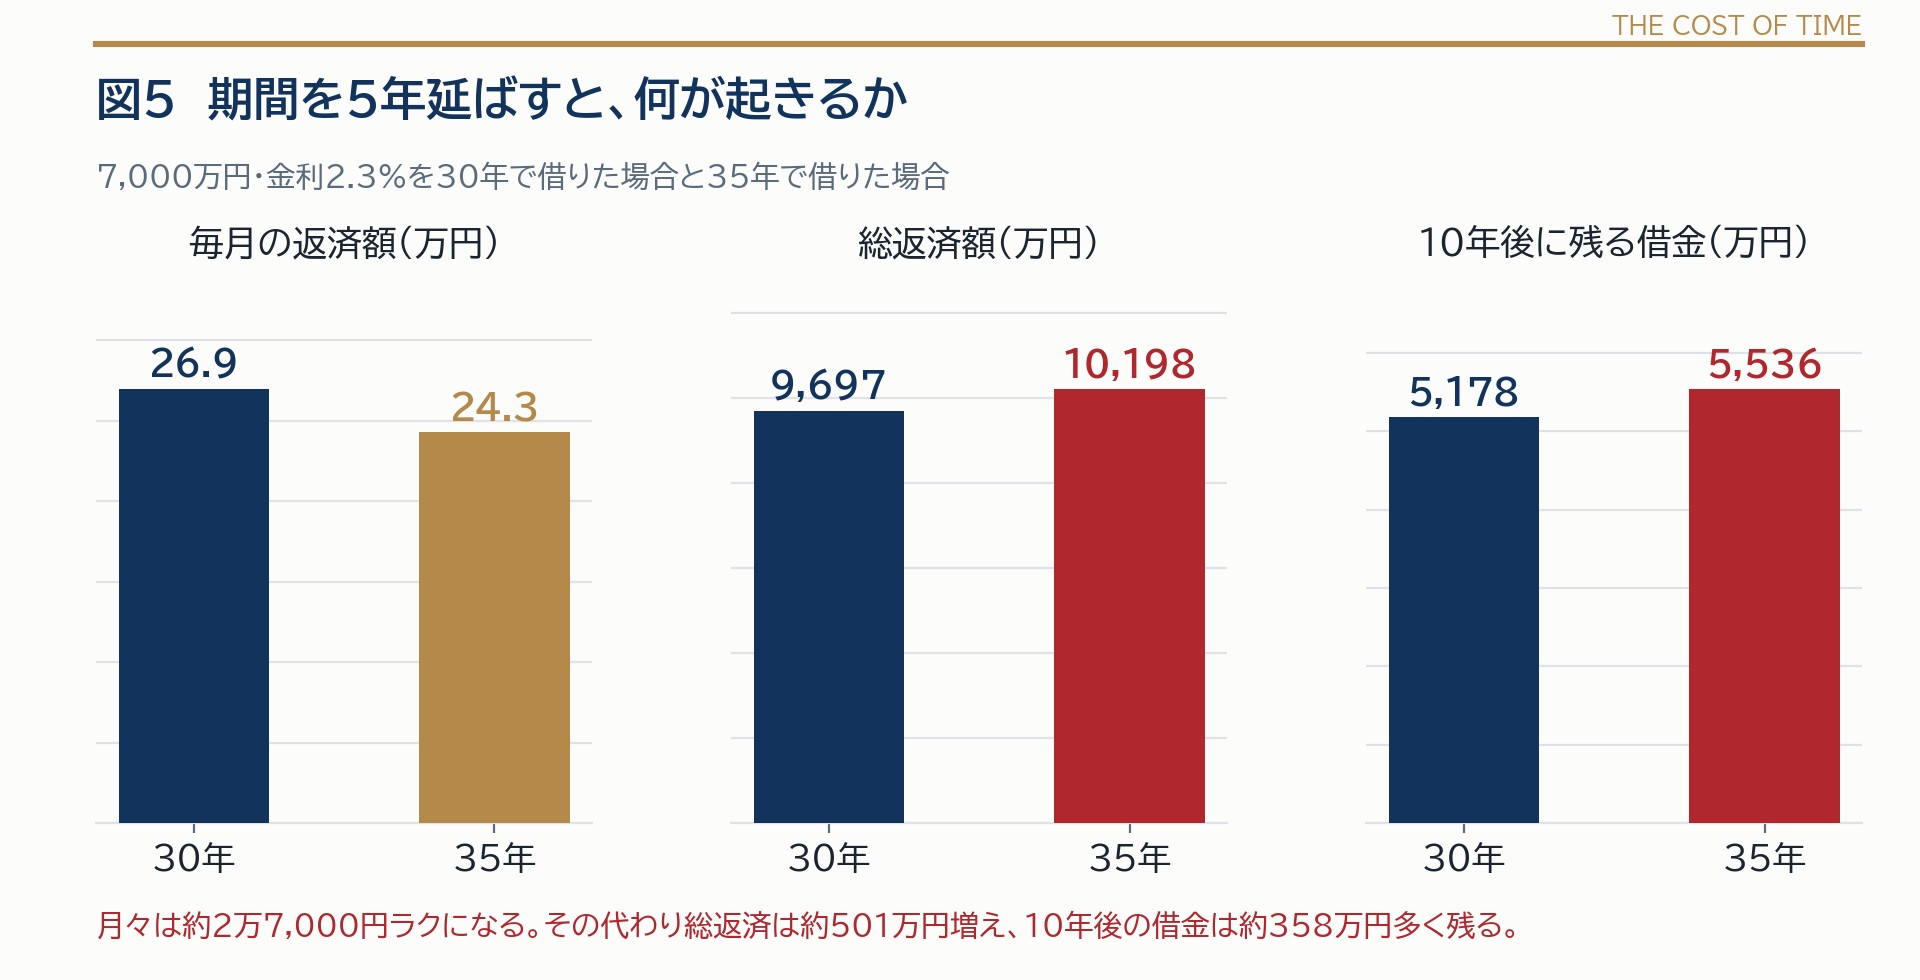 図5 7,000万円を30年で借りた場合と35年で借りた場合。月々の軽さと引き換えに失うもの
そのうえで、こうも話されていました。金利が上がる局面では、安全性を確保するために自己資金を厚くせざるを得ない。すると買える金額が下がる。買える金額が下がれば、不動産価格はどこかで調整局面に入る。それが経済の原理だ、と。
おわりに
収支計算のソフトもAIも、数字は間違えずに出してくれます。帳票もきれいに作ってくれる。ただ、それだけならA社もB社もC社も同じ提案になります。
差がつくのは、「この数字とこの数字が、こう組み合わさってこうなる」という構造を理解していて、お客様の目の前で言葉にして説明できるかどうか。私たちがCPMという資格を学び続けているのは、そこに理由があります。
建物を安く建てる工夫と同じくらい、どう借りるかの設計が利益を左右する時代になりました。土地活用をご検討の際は、建築のプランと一緒に、資金の組み立てもぜひご相談ください。
出典:2026年9月10日 IREM JAPAN北海道支部セミナー「金利のある世界を生き抜く 不動産ローンのいろは」/記録は 10_経営・組織/会議記録/トランスクリプト原文_2026/2026-09 に格納